|
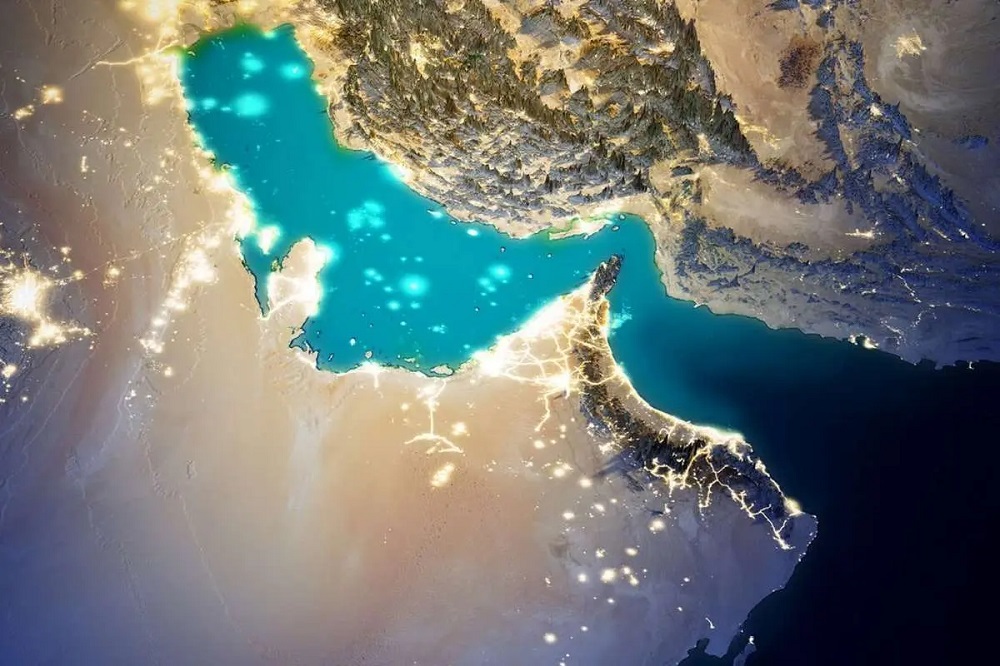
کشورهای حوزه خلیج فارس (GCC) در دو دهه گذشته یکی از شگفتانگیزترین تحولهای مالی جهان را تجربه کردهاند. اما زیر درخشش برجهای بلند دبی و پروژههای عظیم ریاض، شکافی عمیق در ساختار اقتصادی این کشورها وجود دارد که بهزودی به تهدیدی جدی تبدیل خواهد شد. این یادداشت به بررسی دقیق وضعیت اقتصادی، آسیبپذیریهای ساختاری و فقدان رشد درونزایی در کشورهای عربی خلیج فارس با استناد به آخرین دادههای اقتصادی، میپردازد.
* تحلیل آماری رشد: اعدادی که حقیقت را میپوشانند
براساس پیشبینیهای صندوق بینالمللی پول (IMF) و بانک جهانی، کشورهای حوزه خلیج فارس در سالهای 2025 و 2026 رشد اقتصادی قابل توجهی را تجربه خواهند کرد، اما این رشد عمدتاً برونزا و وابسته به نوسانات بازارهای جهانی است.
منبع: صندوق بینالمللی پول (IMF)، گزارش اقتصاد سیاسی GCC، گزارش بانک جهانی 2025.
اگرچه اعداد بالا در نگاه اول امیدوارکننده به نظر میرسند، اما تحلیل عمیق نشان میدهد که بیش از 60 تا 70 درصد این رشد ناشی از افزایش تولید نفت و گاز است، نه بهبود بهرهوری یا نوآوری داخلی.
* شکاف آسیبپذیری: بیماری هلندی و تله رانت
بزرگترین تهدید برای ثبات اقتصادی این کشورها، «بیماری هلندی» (Dutch Disease) است؛ این پدیده اقتصادی زمانی رخ میدهد که درآمد عظیم نفتی باعث تقویت کاذب پول ملی، افزایش قیمت کالاهای وارداتی و تضعیف رقابتپذیری بخش تولیدی داخلی میشود.
نکته کلیدی: درحال حاضر بخش خصوصی در کشورهای GCC حدود 85٪ اشتغال را ایجاد میکند، اما بیش از 70٪ این بخش خصوصی به قراردادهای دولتی وابسته است. این یعنی وقتی مخارج دولت کاهش یابد (که لزوماً به معنای کاهش درآمد نفتی است)، کل اقتصاد فلج میشود.
* بحران نیروی کار و بیکاری ساختاری
یکی از ناکارآمدیهای جدی این کشورها، عدم توانایی در جذب نیروی کار بومی است:
- نرخ بیکاری نیروی کار بومی در بحرین: 22٪ (IMF, 2025)
- نرخ مشارکت نیروی کار بومی زنان در عربستان: 24٪ (برنامهریزی شده: 30٪ تا 2030)
- سهم نیروی کار خارجی در GCC: 58٪ از کل نیروی کار (Gulf Business Data, 2025)
این آمار نشان میدهد که حتی با وجود رشد اقتصادی، توانایی تبدیل درآمدهای نفتی به اشتغال پایدار برای شهروندان بومی بسیار محدود است.
عدم درونزایی: نوآوری یا واردات؟
شاخصهای نوآوری برای کشورهای GCC نسبتاً پایین است:
- هزینه R&D بهعنوان درصدی از: GDP 0.2٪ (در مقایسه با 2.5٪ برای کشورهای توسعهیافته)
- سهم محصولات با فناوری بالا در صادرات: 15٪ (در مقایسه با 35٪ برای کره جنوبی)
- شاخص توسعه انسانی (HDI) - متوسط: 0.85 (عالی، اما کیفیت آموزش و مهارتها پایین است)
منبع: گزارش شاخص جهانی نوآوری (GII)، OECD، دادههای بانک جهانی.
این ارقام نشان میدهد که با وجود سرمایهگذاریهای کلان در پروژههای هوشمند و فناوری، هنوز هم فناوری و دانش فنی عمدتاً وارداتی است و نه بومی.
* آسیبپذیری ژئوپلیتیک: تنگه هرمز بهعنوان نقطه ضعف استراتژیک
بیش از 90٪ از صادرات نفتی این کشورها از تنگه هرمز عبور میکند. هرگونه اختلال در امنیت این منطقه، میتواند درآمد ملی را در عرض چند هفته کاهش دهد. (در جنگ رمضان 1404 صادرات نفت کشورهای حوزه خلیج فارس متوقف شد که براساس سناریوهای ارزیابی خطر مؤسسه مطالعات خلیج فارس در قالب خطر ژئوپلتیک، قبلاً پیشبینی شده بود)
جدول آسیبپذیری براساس وابستگی به تنگه هرمز:
نکته کلیدی:
کویت و قطر بهدلیل عدم وجود هرگونه مسیر جایگزین عملیاتی، با بسته شدن تنگه هرمز با توقف کامل صادرات و ورشکستگی بودجهای فوری مواجه خواهند شد.
تحلیل سناریوهای مختلف بسته شدن:
* تأثیر بر اقتصاد جهانی و کشورهای واردکننده
کشورهای آسیایی (آسیای شرقی و جنوبی)
- چین: حدود 30٪ از نفت وارداتی خود را از تنگه هرمز دریافت میکند. بسته شدن تنگه باعث افزایش شدید قیمت انرژی و اختلال در تولیدات صنعتی میشود.
- هند: وابستگی به انرژی خلیج فارس از 54٪ در سال 2014 به 61٪ در سال 2018 رسیده و اکنون بیشترین آسیبپذیری را دارد.
- ژاپن و کره جنوبی: بدون نفت خلیج فارس، تولید صنعتی با اختلال جدی مواجه میشود.
اروپا و آمریکا
- اروپا: افزایش قیمت نفت باعث تورم انرژی و رکود اقتصادی میشود؛ تحلیلها نشان میدهند تورم اروپا تا 2٪ افزایش مییابد.
- آمریکا: اگرچه آمریکا اکنون صادرکننده خالص نفت است، اما افزایش قیمت جهانی انرژی باعث افزایش تورم داخلی و قیمت سوخت میشود.
* پیامدهای اقتصادی برای کشورهای خلیج فارس
1. سقوط درآمد نفتی
- درصورت بسته شدن تنگه، درآمد نفتی این کشورها تا 80٪ کاهش مییابد.
- کشورهای کویت و بحرین که بودجه خود را عملاً براساس درآمد نفتی طراحی کردهاند، با ورشکستگی فوری مواجه خواهند شد.
2. بحران نقدینگی و ذخایر ارزی
- ذخایر ارزی کویت و بحرین بهتنهایی برای پوشش کسری بودجه 12 تا 18 ماه کافی نیست.
- عربستان و امارات ذخایر بیشتری دارند، اما با کسری بودجه طولانیمدت مواجه خواهند شد.
3. افزایش تورم داخلی
- افزایش قیمت واردات (بهدلیل افزایش هزینه حمل) باعث تورم داخلی میشود.
- کشورهای منطقه که بیش از 80٪ کالاهای مصرفی خود را وارد میکنند، با تورم دوبرابری مواجه خواهند شد.
4. کاهش ارزش داراییها و سرمایهگذاریها
- پروژههای عظیم آینده (نِوم، خطای کاسپین، شهرهای جدید) متوقف میشوند.
- سرمایهگذاریهای خارجی بهسرعت خارج میشود.
* چشمانداز و راههای حل مشکل
برای عبور از این بحران، کشورهای GCC باید چه اقداماتی انجام دهند؟
- اصلاح نظام مالیاتی: اعمال مالیات بر ارزشافزوده و مالیات بر درآمد برای کاهش وابستگی به نفت (عربستان: مالیات 15٪ از 2025)
- توسعه بازار سرمایه: تقویت بورسهای محلی برای جذب سرمایهگذاری داخلی (بورس امارات: 180 میلیارد دلار ارزش بازار، 2025)
- توسعه بخش خصوصی: مشوقهای مالیاتی برای شرکتهای تولیدی غیر نفتی
- سرمایهگذاری در آموزش: بهبود کیفیت سیستم آموزشی برای تولید نیروی کار ماهر (هزینه سرانه آموزش در GCC: 2500 دلار)
* نتیجهگیری نهایی
درحال حاضراقتصاد کشورهای حوزه خلیج فارس بسیار بیثبات شده است؛ رشد اقتصادی سالهای 2025 و 2026، بیشتر حاصل نوسانات بازار نفت است تا اصلاحات ساختاری. اگر این کشورها نتوانند تا پایان دهه رشد را از برونزا به درونزا منتقل کنند، با چالشهای عمیقتری روبهرو خواهند شد.
|